
Note di Mercato
Ottobre 22, 2023 by Flavio
2
Nessun commento
21 Ottobre 2023
- All’improvviso, tutti sono preoccupati per la sostenibilità della politica fiscale statunitense. La spesa pubblica degli Stati Uniti è fuori controllo ormai da decenni. Ma tutta quella spesa guidata dal debito non era un problema quando i tassi di interesse erano bassi e in calo, come lo sono stati per la maggior parte degli ultimi 20-30 anni. Ora, però, i tassi di interesse sono alti e in aumento, quindi l’enorme carico di debito che il governo degli Stati Uniti ha accumulato negli ultimi decenni sta iniziando finalmente ad avere importanza. Gli investitori sono preoccupati, ed è ragionevole. Ma riteniamo che questo problema sia molto risolvibile perché: 1) La questione del debito è limitata al solo governo, mentre i livelli di debito delle famiglie e delle imprese non sono realmente cambiati negli ultimi 5 anni, 2) C’è ora una maggiore consapevolezza pubblica su questo problema e quindi una pressione politica più intensa sul governo affinché interrompa la spesa, e 3) i rendimenti sui titoli di stato alla fine diventano abbastanza alti da attrarre acquirenti indipendentemente dal volume del debito in essere perché è ancora il governo degli Stati Uniti. Pertanto, pur essendo consapevoli dei problemi di sostenibilità della politica fiscale, non stiamo modificando la nostra strategia di investimento a causa di essi.

- I rendimenti sono in aumento, ma riteniamo che stiano raggiungendo un picco a breve termine. Il rendimento dei titoli del Tesoro a 10 anni è salito oggi sopra il 4,9% per la prima volta dal 2007. Sembra sempre più che i rendimenti abbiano una data predestinata con il 5%. Ma riteniamo che i rendimenti toccheranno brevemente il 5% e poi sarà il massimo. Le attuali condizioni inflazionistiche, geopolitiche ed economiche non garantiscono rendimenti sostanzialmente più elevati. Il massimo dei rendimenti è vicino.

- Al giorno d’oggi è tutta una questione di tagli dei tassi. La Fed ha finito con i rialzi dei tassi. Ciò sembra molto chiaro dato il recente aumento dei rendimenti dei titoli del Tesoro, che i funzionari della Fed hanno riconosciuto si sta sostanzialmente comportando come uno o due rialzi dei tassi. Pertanto, il dibattito critico per le azioni non è se la Fed aumenterà o meno nuovamente, ma piuttosto quanto taglierà la Fed nel 2024. Il motivo per cui le azioni sono sotto pressione dalla fine di luglio è che da allora i prezzi di taglio dei tassi sono diminuiti in modo significativo. Già a luglio, il mercato prevedeva da sei a sette tagli dei tassi per il 2024. Ora, il mercato sconta solo due tagli dei tassi per il 2024. La direzione delle azioni nei prossimi mesi sarà in gran parte guidata dagli utili e dai tagli dei tassi. aspettative. Riteniamo che entrambi avranno un andamento favorevole per le azioni, ed è per questo che siamo rialzisti. I prezzi ridotti aumenteranno, così come gli utili. Anche le azioni spingeranno al rialzo.

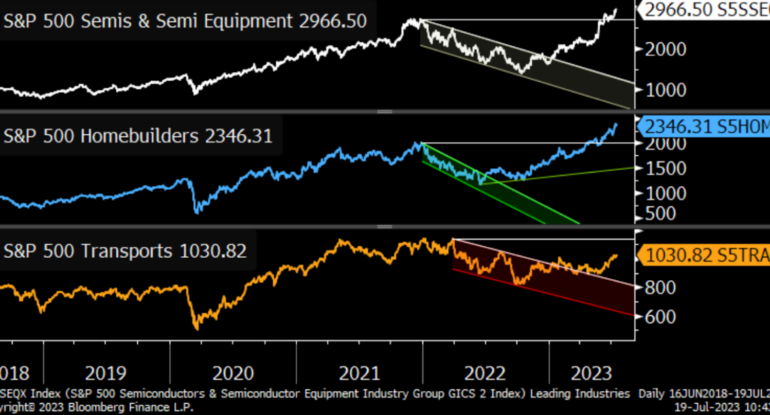
- I segnali ciclici del settore sono positivi in questo momento. I segnali provenienti da settori ciclici come l’industria dei semiconduttori, l’industria delle costruzioni domestiche e l’industria dei trasporti sono positivi in questo momento. Tutti questi settori tendono ad essere buoni barometri e indicatori anticipatori della salute economica. Tutti sono riusciti a uscire con successo dai trend al ribasso e a formare nuovi trend al rialzo. Semilavorati e costruttori di case hanno raggiunto nuovi massimi. Il fatto che stiamo vedendo una certa resistenza qui attorno a nuovi massimi è del tutto normale. In generale, i segnali provenienti da questi settori indicano che il mercato sta attraversando un mercato baby bear in un nuovo grande mercato rialzista. Acquistare durante i cali ha senso in quel contesto.