
Note di Mercato
Agosto 15, 2023 by Flavio
2
Nessun commento
14 Agosto 2023
- Il tasso di interesse “naturale” dell’economia statunitense è tornato al di sotto dei livelli pre-pandemia.La nostra analisi fondamentale approfondita oggi ruotava attorno al tasso di interesse neutro, o tasso di interesse naturale. Questo è considerato il tasso di interesse reale nell’economia statunitense che non stimola né contrae l’economia. È il tasso di interesse reale “perfetto” teorico per sostenere l’economia alla piena occupazione mantenendo costante l’inflazione. Il tasso di interesse naturale è comunemente indicato come R*. Sebbene R* non sia osservabile, esistono diversi modelli statistici ben collaudati per stimare R*. Il più consolidato di questi è il modello Holston-Laubach-Williams. Tale modello utilizza una varietà di segnali economici per stimare R* su base trimestrale. La stima R* più recente del modello HLW è la stima Q1 dello 0,58%. In altre parole, il tasso di interesse naturale per l’economia statunitense è attualmente stimato intorno allo 0,6%. Breve lezione di storia: Il tasso di interesse naturale si è gradualmente abbassato negli anni ’60, ’70, ’80, ’90 e 2000 con il miglioramento della produttività economica e l’attenuazione delle pressioni inflazionistiche naturali. R* è poi crollato dopo la Grande Crisi Finanziaria e si è stabilizzato intorno a livelli estremamente bassi di ~0,7% per tutti gli anni 2010. In breve, dopo la pandemia, R* è salito sopra l’1%. Ora è tornata ai livelli pre-pandemia e addirittura al di sotto. Questo è molto importante, perché la Fed ha affermato da tempo che se l’inflazione si raffredda e rimane calma, vogliono riportare il tasso sui Fed Funds al tasso neutro. Il tasso neutro oggi è dov’era negli anni 2010, quando i tassi di interesse erano vicini allo zero. R* è poi crollato dopo la Grande Crisi Finanziaria e si è stabilizzato intorno a livelli estremamente bassi di ~0,7% per tutti gli anni 2010. In breve, dopo la pandemia, R* è salito sopra l’1%. Ora è tornata ai livelli pre-pandemia e addirittura al di sotto. Questo è molto importante, perché la Fed ha affermato da tempo che se l’inflazione si raffredda e rimane calma, vogliono riportare il tasso sui Fed Funds al tasso neutro. Il tasso neutro oggi è dov’era negli anni 2010, quando i tassi di interesse erano vicini allo zero. R* è poi crollato dopo la Grande Crisi Finanziaria e si è stabilizzato intorno a livelli estremamente bassi di ~0,7% per tutti gli anni 2010. In breve, dopo la pandemia, R* è salito sopra l’1%. Ora è tornata ai livelli pre-pandemia e addirittura al di sotto. Questo è molto importante, perché la Fed ha affermato da tempo che se l’inflazione si raffredda e rimane calma, vogliono riportare il tasso sui Fed Funds al tasso neutro. Il tasso neutro oggi è dov’era negli anni 2010, quando i tassi di interesse erano vicini allo zero. vogliono riportare il tasso sui fondi federali al tasso neutro. Il tasso neutro oggi è dov’era negli anni 2010, quando i tassi di interesse erano vicini allo zero. vogliono riportare il tasso sui fondi federali al tasso neutro. Il tasso neutro oggi è dov’era negli anni 2010, quando i tassi di interesse erano vicini allo zero.

- La modellazione del tasso naturale suggerisce che sono in arrivo molti tagli dei tassi. Il tasso di interesse naturale è un tasso reale. Non include l’inflazione. Teoricamente, quindi, il tasso di interesse nominale perfetto è il tasso naturale più il tasso di inflazione, o R* più CPI. In pratica, questa relazione regge molto bene. Negli ultimi 50 anni, R* più CPI è stata una buona approssimazione del tasso sui Fed Funds. Attualmente, R* è dello 0,6%. L’IPC è del 3,2%. Pertanto, R* + CPI = 3,8%. Ma c’è un crescente consenso sul fatto che l’IPC tornerà al 2% nel 2024. Pertanto, nel 2024, R* + CPI = 0,6% + 2% = 2,6%. Questa modellazione suggerisce che il tasso FF nominale neutro sarà di circa il 2,6% nel 2024/25. Il tasso FF è attualmente del 5,25%. Ciò implica circa 10-11 riduzioni dei tassi nei prossimi due anni.

- Il mercato prevede anche una serie di tagli dei tassi in arrivo, così come la stessa Fed. I trader stanno scontando più riduzioni dei tassi nei prossimi due anni, mentre la stessa Fed prevede anche più riduzioni dei tassi. Pertanto, sembra molto probabile che la Fed taglierà i tassi più volte nel 2024 e nel 2025.

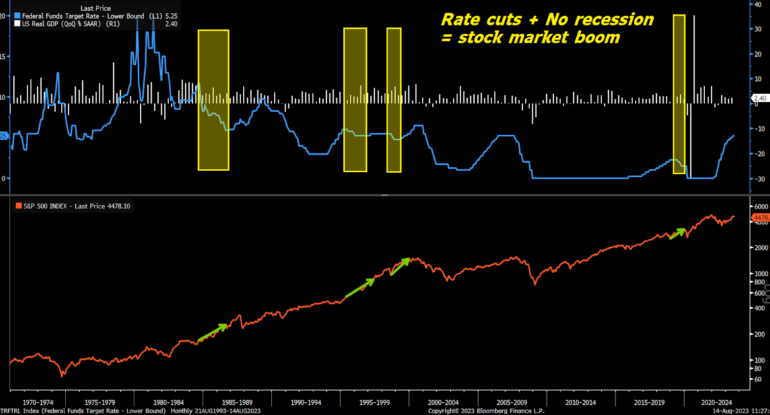
- Taglio dei tassi + Nessuna recessione = Boom del mercato azionario. L’impatto dei tagli dei tassi sul mercato azionario non è chiaro, perché dipende dal contesto economico. Quando la Fed sta tagliando i tassi per combattere una profonda recessione, le azioni ovviamente scendono durante il ciclo di taglio dei tassi. Ma, ogni tanto, la Fed taglierà i tassi senza una recessione. Quando ciò accade, le azioni salgono. Sempre. È successo a metà degli anni ’80, metà degli anni ’90, fine anni ’90 e 2019. La Fed ha tagliato i tassi e non c’è stata una recessione. Ogni volta, le azioni sono aumentate vertiginosamente. Pertanto, è ragionevole presumere che se la Fed taglierà i tassi nei prossimi 2 anni e l’economia eviterà una recessione, le azioni aumenteranno.

- L’economia molto probabilmente eviterà una recessione. Il nostro indicatore preferito della salute economica futura è l’indice dei principali indicatori economici del Conference Board, o LEI. Il LEI suggerisce che l’economia migliorerà nei prossimi due anni. Cioè, il LEI è crollato nel 2022, ma si è stabilizzato in un territorio profondamente negativo qui nel 2023. In genere, quando il LEI si stabilizza in questo modo in un territorio profondamente negativo, prende una brusca virata verso l’alto e rimbalza fortemente negli anni successivi. L’economia sembra sempre più che abbia voltato pagina. Il peggio del rallentamento economico sembra essere passato.

- Anche i rendimenti dei Treasury sembrano al massimo. Nel contesto del tasso di interesse naturale, i rendimenti dei titoli del Tesoro sembrano qui al massimo e probabilmente crolleranno nei prossimi due anni. Sin dalla Grande Crisi Finanziaria, il rendimento del Tesoro a 10 anni ha seguito da vicino R* più CPI, con quest’ultimo che ha in media un premio di 15 punti base sul primo. Supponendo che questa relazione persista e che R* più CPI scenda al di sotto del 3% nel 2024 (probabilmente data la nostra analisi dall’alto), anche il rendimento del Tesoro a 10 anni scenderà probabilmente al di sotto del 3% nel 2024. È salito al 4,2% oggi. Riteniamo che i rendimenti a lungo termine perderanno più di 100 punti base nei prossimi 12 mesi. Ciò aumenterà le azioni, in particolare le azioni tecnologiche e di crescita.