
Aggiornamento settimanale: consolidamento di Cryptos; Le prospettive di marzo sono positive

25 febbraio 2023
È stata una settimana difficile per tutti gli asset a rischio, incluse le criptovalute, poiché una serie di rapporti sull’inflazione più caldi del previsto ha alimentato i timori di reinflazione e ha costretto gli investitori a difendersi ancora una volta dalla Fed.
Bitcoin ( BTC-USD ) ed Ethereum ( ETH-USD ) sono scesi del 6% ciascuno questa settimana. Cardano ( ADA-USD ) è sceso del 10%. Alcuni degli altcoin più quotati dell’anno, come Fantom ( FTM-USD ), sono scivolati di oltre il 15% la scorsa settimana.
Sebbene l’azione dei prezzi di questa settimana non sia stata favorevole, restiamo convinti che le criptovalute siano all’inizio di un ciclo di boom e che marzo sarà un mese forte per Bitcoin e altcoin.
La nostra incrollabile tendenza al rialzo si riduce a quattro cose:
- La ragione del recente pullback – i timori di reinflazione – è probabilmente esagerata e quei timori dovrebbero essere cancellati a marzo.
- I tecnici alla base di BTC rimangono molto favorevoli e sono coerenti con i precedenti cicli di boom.
- C’è stato un notevole aumento degli annunci di progetti crittografici “vivaci” a gennaio, un segno che l’interesse mainstream/retail sta prendendo piede.
- Le autorità di regolamentazione stanno passando all’offensiva e riteniamo che una solida regolamentazione ristabilirà la fiducia nel settore, creando vento favorevole per il mercato nei prossimi 12-24 mesi.
Sul primo punto, tutti temono la reinflazione in questi giorni perché, tecnicamente, secondo i dati sull’inflazione, misurati da un indicatore preferito dalla Federal Reserve, l’economia statunitense ha sperimentato una “reinflazione” a gennaio.
In altre parole, sia l’inflazione complessiva che quella dell’indice dei prezzi delle spese per consumi personali (PCE) sono aumentate a gennaio rispetto a dicembre. L’inflazione PCE è passata dal 5,3% al 5,4% e l’inflazione PCE core è passata dal 4,6% al 4,7%.
Ma i mesi di reinflazione sono una parte naturale del processo di disinflazione.
Tornando al grande ciclo di disinflazione della metà degli anni ’70, abbiamo avuto quattro mesi di riinflazione PCE, nessuno dei quali ha posto fine alla tendenza alla disinflazione. Nel grande ciclo di disinflazione dei primi anni ’80, abbiamo avuto 12 mesi di reinflazione PCE – nessuno di questi ha posto fine al ciclo di disinflazione.
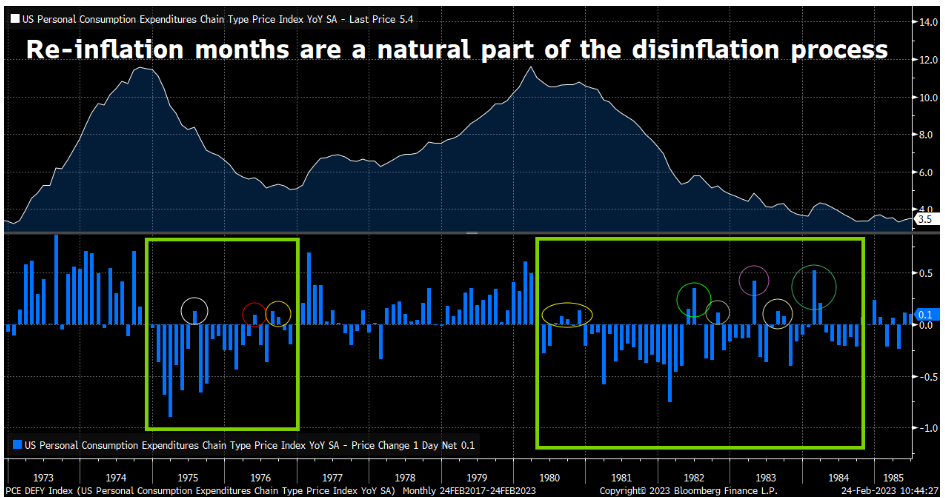
Storicamente parlando, durante i cicli di disinflazione, tendiamo a ottenere un mese di reinflazione ogni sei mesi di disinflazione. Pur riconoscendo che le prestazioni passate non sono necessariamente un indicatore delle prestazioni future, abbiamo un detto da queste parti: la storia potrebbe non ripetersi sempre, ma spesso fa rima.
Pertanto, non c’è davvero nulla di preoccupante nel fatto che l’inflazione PCE abbia riaccelerato a gennaio. I cicli di disinflazione non sono mai fluidi. Hanno sempre mesi di riinflazione.
Ma quei mesi non cambiano mai la tendenza alla disinflazione e non prevediamo che questa tendenza si discosti.
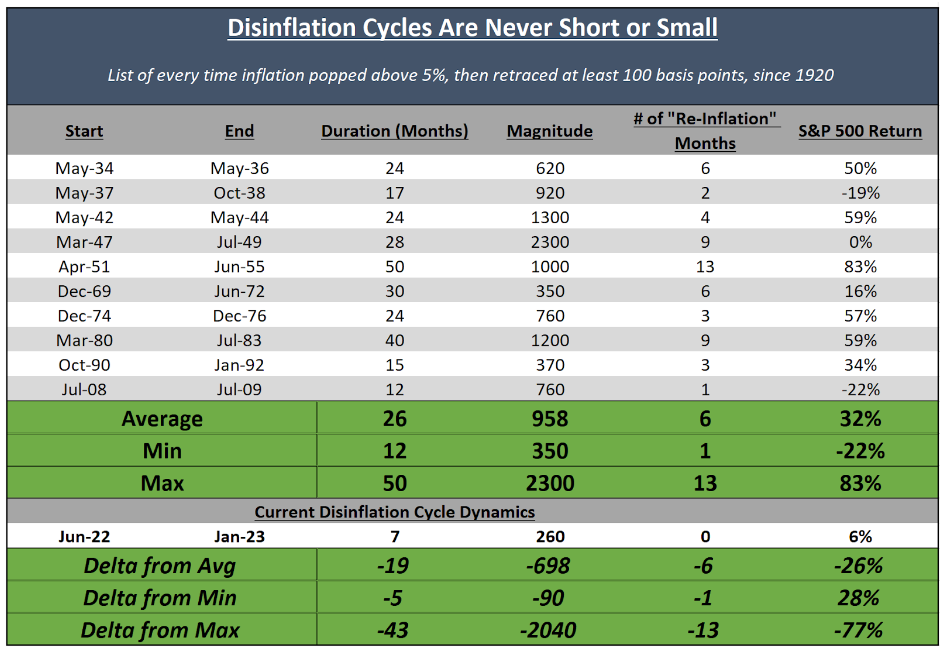
Da notare anche: i cicli di disinflazione non sono mai brevi o piccoli. Negli ultimi 100 anni, ogni singolo grande ciclo disinflazionistico che l’economia statunitense ha subito è durato almeno 12 mesi (e normalmente più di due anni) con almeno 350 punti base di disinflazione (e normalmente quasi 1.000 punti base di disinflazione).
L’attuale ciclo di disinflazione è ancora breve (sette mesi finora) e piccolo (260 punti base di disinflazione) e, pertanto, sarebbe senza precedenti che questo ciclo di disinflazione finisse ora. Piuttosto, la storia dice che l’attuale ciclo di disinflazione durerà almeno fino all’estate (e probabilmente fino al 2024), mentre i tassi di inflazione dovrebbero diminuire di almeno altri 100 punti base (e probabilmente da 300 a 400 punti base).
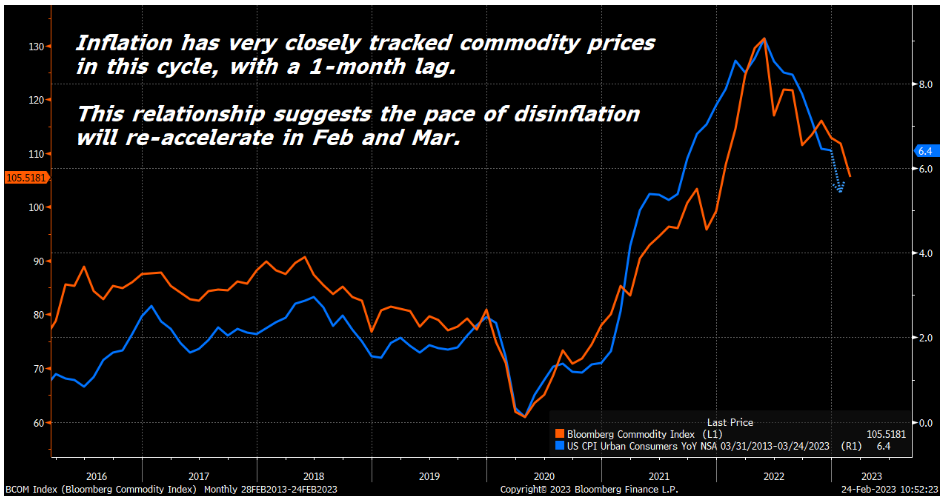
Guardando più a breve termine, riteniamo che il ciclo di disinflazione abbia già accelerato di nuovo a febbraio e che la prossima tornata di rapporti sull’inflazione a marzo sarà molto debole.
I tassi di inflazione in questo ciclo hanno seguito molto da vicino i prezzi delle materie prime (con un ritardo di un mese sull’indice dei prezzi al consumo), in gran parte perché un grande motore dell’inflazione in questo ciclo sono state le interruzioni della catena di approvvigionamento che hanno causato carenze di materie prime e fatto salire i prezzi (un shock di offerta).
I prezzi delle materie prime sono rimasti piuttosto piatti a gennaio. Ciò ha consentito la reinflazione.
Tuttavia, i prezzi delle materie prime sono crollati qui a febbraio in una delle peggiori performance mensili degli ultimi 12 mesi. L’implicazione, ovviamente, è che la prossima tornata di rapporti sull’inflazione sarà molto più debole della tornata più recente.
Salvo un evento imprevisto che riaccenda l’inflazione, siamo ottimisti sui rapporti sull’indice dei prezzi alla produzione, sull’IPC e sul PCE di febbraio che mostrano una disinflazione nuovamente accelerata e cancellando i timori di reinflazione.
Fondamentalmente, quindi, riteniamo che la tendenza alla disinflazione dell’economia statunitense rimanga intatta e, per estensione, anche la tendenza al rialzo degli asset rischiosi, incluse le criptovalute.
Tecnicamente, le cose sembrano buone per le criptovalute.
Vorremmo sottolineare che la media mobile (MA) a 100 giorni di Bitcoin si sta avvicinando molto al superamento dei suoi 200 giorni per la prima volta in questo ciclo. Il 100 giorni si trova a $ 19.400. Il 200 giorni è appena sopra i 19.700$. Un piccolo rally di BTC e i 100 giorni supereranno i 200 giorni.
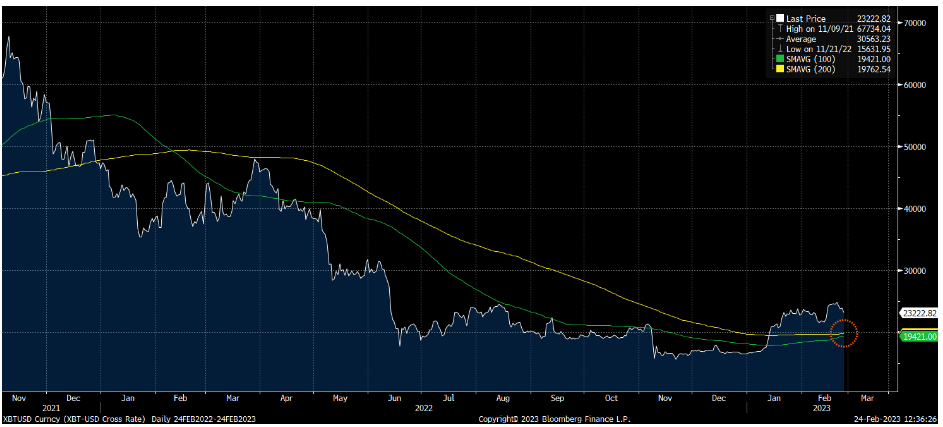
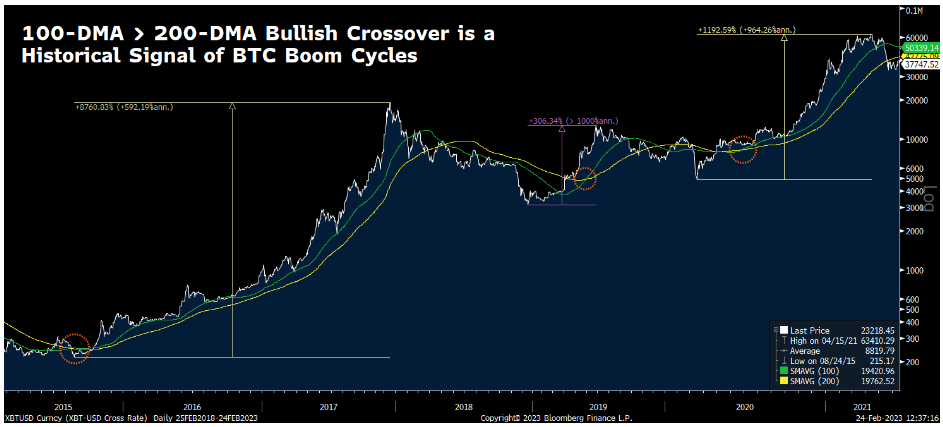
Storicamente parlando, ogni precedente ciclo di boom delle criptovalute è stato confermato dall’attraversamento di 100 giorni sopra i 200 giorni.
Altrettanto importante, questo indicatore “croce d’oro” non ha falsi segnali. Ogni volta che la media mobile di 100 giorni di BTC ha superato i suoi 200 giorni dopo un calo prolungato, BTC è aumentata nei mesi successivi (e, spesso, negli anni successivi).
Nel frattempo, stiamo diventando più ottimisti sul flusso di notizie “frenante” nel settore delle criptovalute in questi giorni.
Proprio la scorsa settimana, la superstar dell’NBA Kyrie Irving ha annunciato l’intenzione di lanciare una nuova linea di NFT con il marchio NO CONCERN; Mastercard ( MA ) ha annunciato che supporterà i pagamenti crittografici per tutti i suoi commercianti online in tempo reale; e Spotify ( SPOT ) ha lanciato un nuovo servizio chiamato “playlist abilitate per token”, che consente ai possessori di NFT di collegare i propri portafogli e ascoltare musica curata.
Qualcuno di questi annunci è uno sviluppo “rivoluzionario” o “che cambia il settore”?
No. Ma sono il tipo di annunci che inizi a vedere più spesso quando il mercato passa da ribassista a rialzista. Il fatto che ogni settimana stiamo osservando più di questi lanci di progetti crittografici vivaci aiuta a corroborare la tesi che stiamo entrando in un nuovo ciclo di boom.
Infine, il panorama normativo sta iniziando a scuotersi in modo positivo per le criptovalute.
Abbiamo a lungo affermato che le criptovalute hanno bisogno di una regolamentazione affinché l’industria possa ristabilire la fiducia con gli utenti, ma che tale regolamentazione deve essere “libera” in modo da non limitare l’innovazione o la crescita. Pertanto, abbiamo a lungo definito l’introduzione di una regolamentazione crittografica “libera” come un potenziale importante vantaggio per le criptovalute nel 2023/24.
Quella regolamentazione libera è arrivata.
Nelle ultime settimane, le autorità di regolamentazione statunitensi si sono accordate con lo staking di Kraken, hanno perseguito Paxos sull’emissione di Binance USD e hanno proposto modifiche alla custodia delle criptovalute negli Stati Uniti. Tali azioni dimostrano che il governo è pronto a introdurre regolamenti nel settore delle criptovalute. Tuttavia, nessuna di queste azioni è particolarmente restrittiva.
È una regolamentazione allentata e questo è rialzista per le criptovalute.
Nel complesso, continuiamo a credere che la recente instabilità nei mercati delle criptovalute sia solo un rumore naturale in una nuova tendenza al rialzo.
Riteniamo che le condizioni di mercato miglioreranno in modo significativo a marzo e sosteniamo il nostro appello affinché BTC raddoppi e più altcoin aumentino di oltre il 200% nel 2023.