
Note di Mercato
Ottobre 1, 2023 by Flavio
4
Nessun commento
30 Settembre 2023
- Ad agosto l’inflazione è stata più debole del previsto. L’indice generale delle spese per consumi personali è aumentato solo dello 0,4% su base mensile ad agosto, più lentamente dell’aumento dello 0,5% previsto da Wall Street. L’indice PCE core è cresciuto solo dello 0,1% su base mensile, anch’esso al di sotto dell’aumento dello 0,2% previsto da Wall Street. Su base annua, l’inflazione complessiva si è appena mossa (dal 3,4% al 3,5%), mentre l’inflazione core è crollata di 40 punti base (dal 4,3% al 3,9%) – il calo più grande dall’inizio della pandemia di COVID-19 all’inizio del 2020. .

- L’“estate dell’inflazione” è finita. Questo è stato l’ultimo dei rapporti sull’inflazione di agosto. Andando avanti, tutti i rapporti sull’inflazione che riceveremo riguarderanno il mese di settembre. Si tratta di un dato rialzista perché mentre l’inflazione è aumentata ad agosto, probabilmente è diminuita a settembre. Ciò significa che la prossima ondata di rapporti sull’inflazione mostrerà probabilmente un rinnovato trend disinflazionistico.

- Con la fine dell’estate di reinflazione, dovrebbe finire anche la svendita del mercato azionario. Sono molti i fattori che guidano il mercato azionario. Ma negli ultimi due anni, l’inflazione è stata senza dubbio il fattore più importante che ha influenzato le azioni. Quando l’inflazione sale, le azioni scendono. Quando l’inflazione scende, le azioni salgono. Dall’inizio alla metà del 2022, l’inflazione è aumentata vertiginosamente e le azioni sono crollate. Dalla metà del 2022 alla metà del 2023, l’inflazione è crollata e le azioni sono aumentate vertiginosamente. E negli ultimi due mesi, l’inflazione si è ripresa e le azioni sono scese. Ma ora stiamo tornando a un regime di inflazione in calo, il che significa che anche il rally del mercato azionario dovrebbe riprendere.

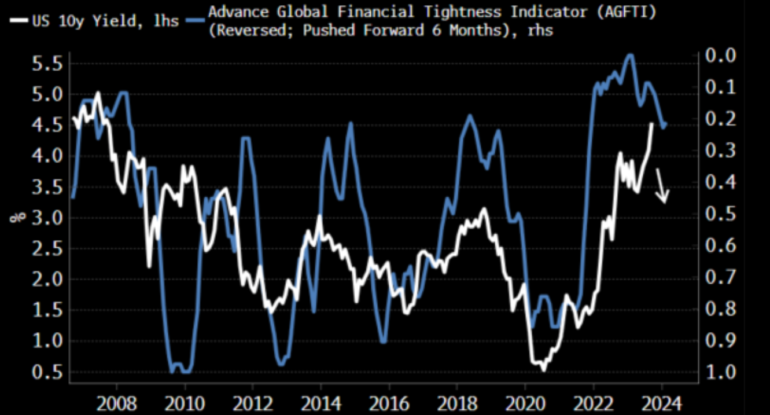
- I rendimenti sono probabilmente al limite, il che crea un grande potenziale vantaggio per le azioni nel quarto trimestre. Negli ultimi mesi, l’indicatore anticipato di stretta finanziaria globale di Bloomberg – una misura quantitativa di quanto le banche centrali di tutto il mondo stanno allentando o inasprendo le condizioni monetarie – è crollato precipitosamente poiché le banche centrali hanno per lo più sospeso i loro rialzi dei tassi e segnalato il potenziale 2024. tagli dei tassi. Questo indicatore ha una forte tendenza ad anticipare di sei mesi i rendimenti dei titoli del Tesoro a 10 anni. Naturalmente, ciò implica che i rendimenti scenderanno verso la fine dell’anno, il che dovrebbe fornire una solida base per il rialzo delle azioni.