
Note di mercato
Aprile 8, 2023 by Flavio
4
Nessun commento
08 aprile 2023
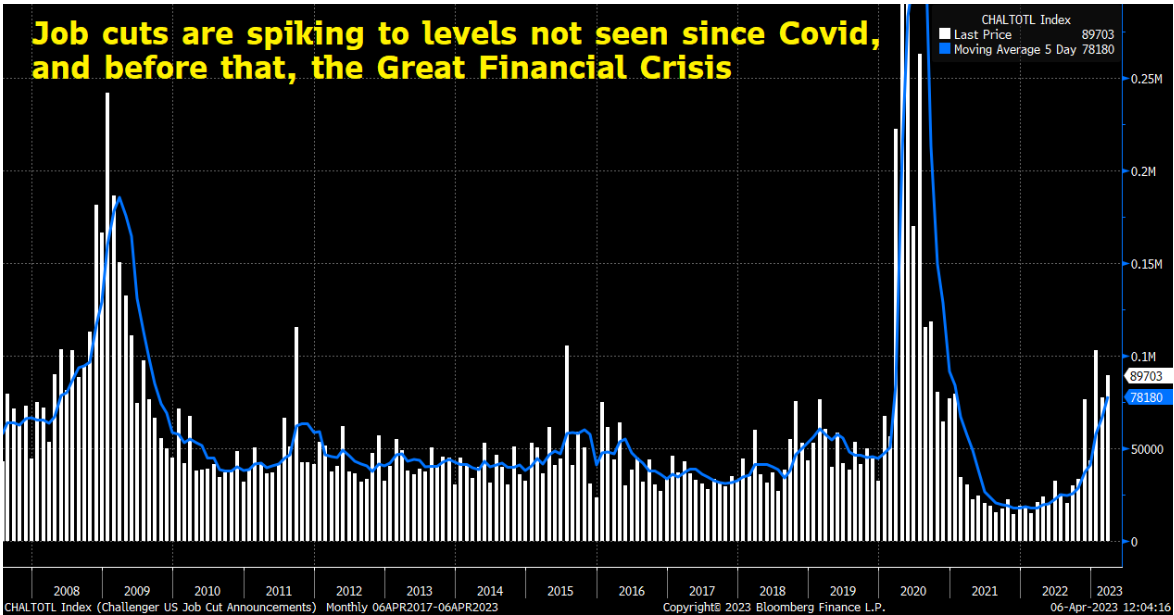
- I tagli di posti di lavoro sono aumentati di nuovo a marzo e ora sono a “livelli di recessione”. Il Challenger Job Cuts Report di marzo è stato pubblicato oggi e ha mostrato che i tagli di posti di lavoro sono aumentati del 319% su base annua e del 15% su base mensile a circa 90.000 tagli. I tagli di posti di lavoro sono in forte aumento da diversi mesi. La media mobile a cinque mesi (MA) per i tagli di posti di lavoro è ora di circa 80.000. L’ultima volta che questa media per tagli di posti di lavoro è stata così alta è stata durante i blocchi del COVID-19. Prima di allora, l’ultima volta è stata durante la crisi finanziaria del 2008. Il mercato del lavoro sta inequivocabilmente crollando in questo momento, e poiché il mercato del lavoro fa parte del duplice mandato della Fed, crediamo fermamente che sarà la cosa che farà girare la Fed.
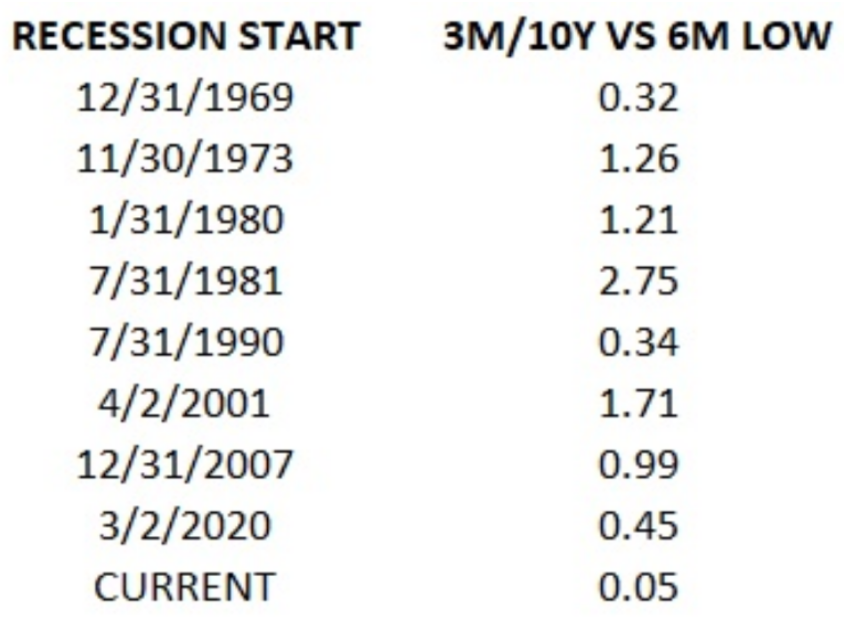
- Nonostante i dati economici negativi, la curva dei rendimenti suggerisce che una recessione è ancora evitabile. Molte persone pensano che una curva dei rendimenti invertita sia foriera di una recessione. Questo è un malinteso. I bruschi rialzi delle curve dei rendimenti invertiti portano a recessioni. Ogni recessione dagli anni ’60 è stata immediatamente preceduta da un brusco irripidimento di una curva dei rendimenti invertita. Non lo stiamo ancora vedendo. La curva dei rendimenti rimane profondamente invertita. In quanto tale, una recessione non sembra imminente… ancora. È ancora evitabile, ma dipenderà dalla Fed.
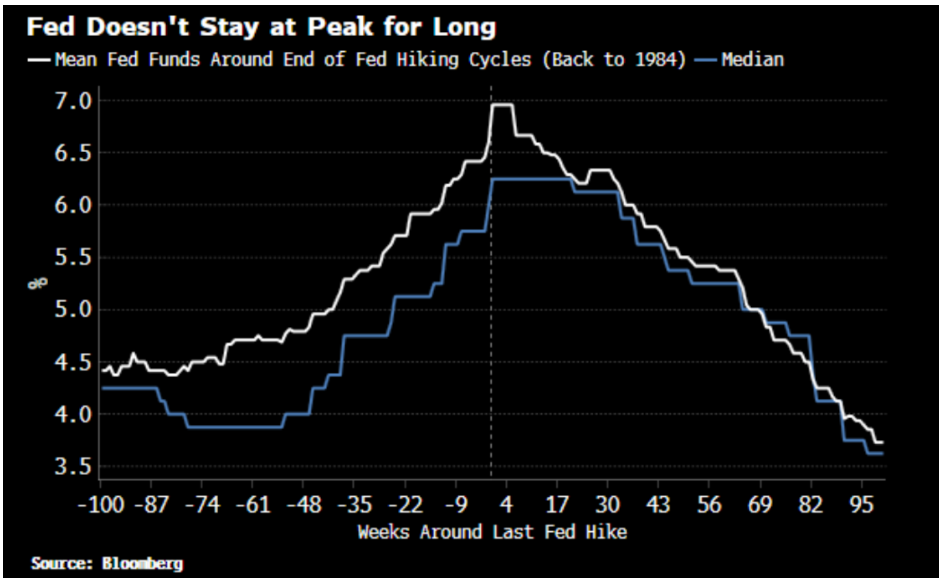
- I perni della Fed avvengono velocemente, quindi non prestare troppa attenzione alla continua retorica aggressiva della Fed. La Fed continua a parlare duro, con Bullard che ripete oggi che l’inflazione è troppo alta. Non presteremmo troppa attenzione a questo discorso duro. La Fed spinge sempre al limite e poi, improvvisamente e bruscamente, fa perno sulla politica. Il tempo medio tra l’ultimo rialzo dei tassi in un ciclo e il primo taglio dei tassi è di misere sei settimane. I perni della Fed avvengono velocemente. Non prestare attenzione alla retorica da falco. Segui i dati, che puntano verso il basso e suggeriscono fortemente che un rapido perno della Fed è vicino.
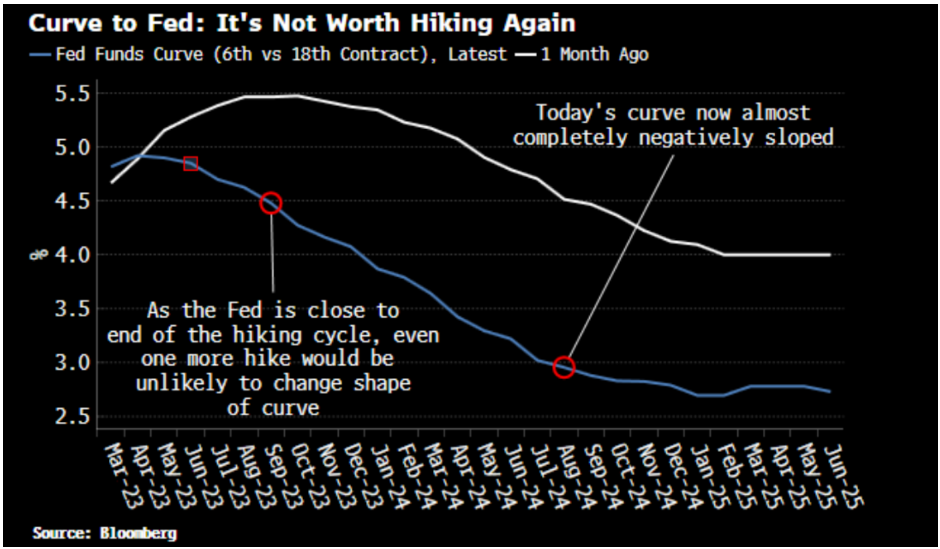
- Un altro rialzo dei tassi farà molto più male che bene: la Fed dovrebbe fermarsi a maggio. La politica monetaria funziona in parte attraverso le aspettative. Cioè, se il mercato si aspetta che la Fed aumenti ulteriormente i tassi, i rendimenti a lungo termine salgono e le condizioni finanziarie si restringono. Tuttavia, se il mercato si aspetta che la Fed tagli i tassi, i rendimenti a lungo termine scendono e le condizioni finanziarie si allentano. In questo momento, il mercato si aspetta che la Fed riduca i tassi e gli investitori non si stanno muovendo da questa prospettiva. Pertanto, un ulteriore aumento dei tassi non cambierà le aspettative sul percorso dei tassi a lungo termine e non farà molto bene in termini di lotta all’inflazione. Ma un ulteriore aumento dei tassi potrebbe davvero stressare i prestiti bancari e la spesa dei consumatori fino al punto di romperli. Pertanto, un’altra escursione farà molto più male che bene. Riteniamo che le prove supportino fortemente una pausa della Fed.
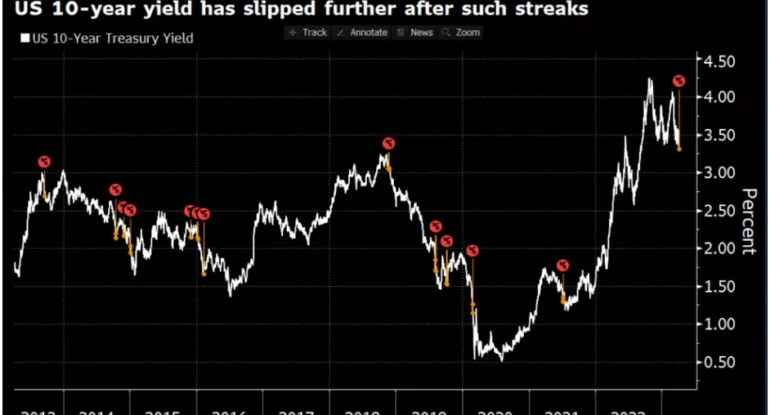
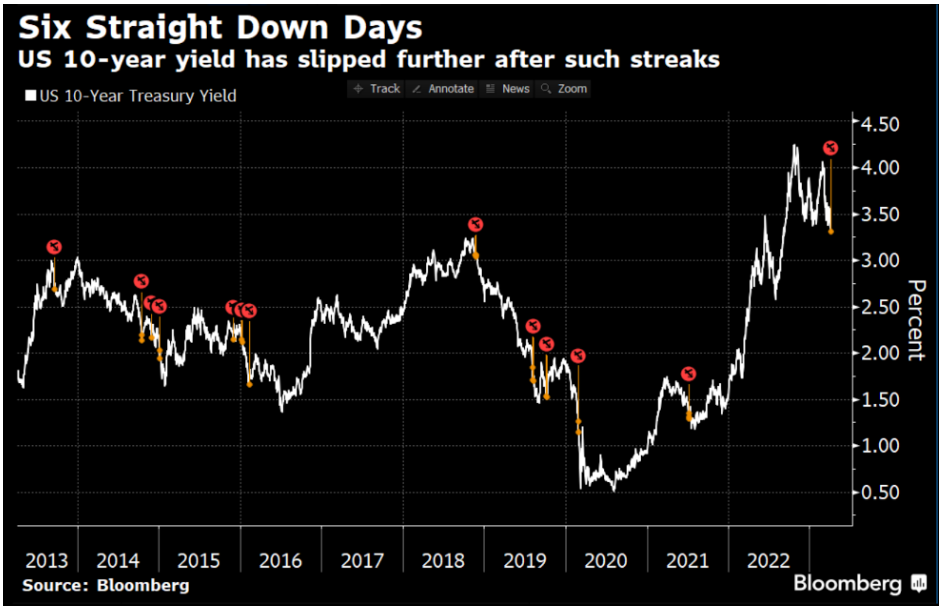
- Il costante calo del rendimento del Treasury a 10 anni suggerisce che sono in arrivo rendimenti più bassi. I rendimenti del Tesoro a 10 anni sono scesi di nuovo oggi. Ora hanno rifiutato per sette giorni consecutivi. Questa è una lunga serie di sconfitte. Storicamente, precedenti serie di perdite di questa durata o più lunghe tendevano a portare a rendimenti molto più bassi nei mesi successivi. Non pensiamo che questa volta sarà diverso. Sono in arrivo rendimenti a lungo termine più bassi e questo dovrebbe giovare ai titoli tecnologici/in crescita.
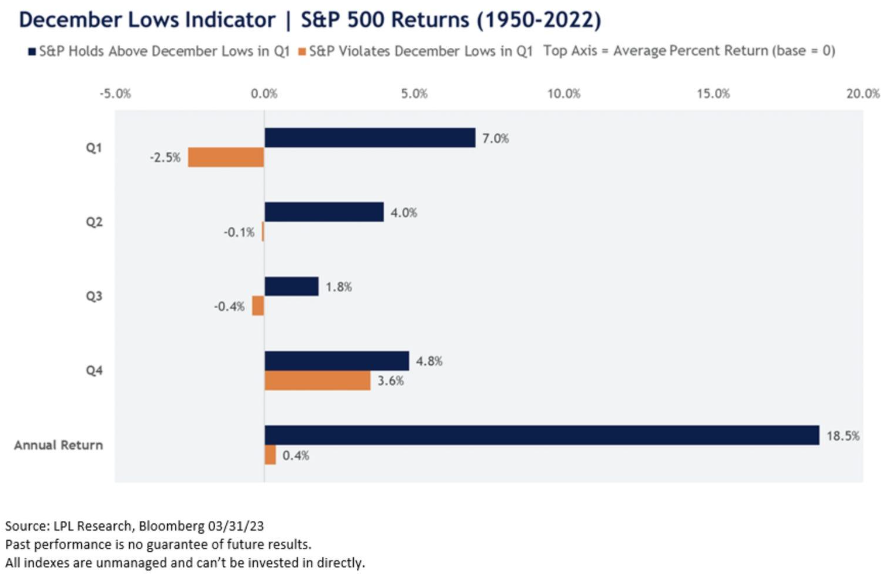
- L'”Indicatore minimo di dicembre” suggerisce che le azioni aumenteranno notevolmente verso la fine dell’anno. L’ S&P 500 ha avuto un primo trimestre forte, così forte, infatti, che l’indice non è mai sceso al di sotto del minimo di dicembre 2022. È piuttosto significativo. Tornando al 1950, ogni volta che il mercato azionario è salito nel primo trimestre di un anno e non ha mai chiuso al di sotto del suo minimo del dicembre precedente, il mercato è praticamente sempre salito in modo significativo per il resto dell’anno. Nello specifico, in questi casi in cui il minimo di dicembre non è stato violato nel primo trimestre, l’S&P 500 è salito del 94% delle volte per rendimenti medi annui di quasi il 20%. Sono dati piuttosto rialzisti.