
Aggiornamento settimanale: il nuovo mercato rialzista delle criptovalute è già morto?

11 marzo 2023
È stata una settimana brutale per le criptovalute. Il commento falco del presidente del consiglio di amministrazione della Fed Jerome Powell è stato aggravato dal crollo della Silicon Valley Bank (SVB) alla fine della settimana, dipingendo il quadro di un’economia che è a pochi aumenti dei tassi dal disastro – e una Fed che sembra quasi disposta lasciare che ciò accada.
Bitcoin ( BTC-USD ) è sceso del 10% questa settimana. Ethereum ( ETH-USD ) ha perso il 9%. I principali altcoin come Solana ( SOL-USD ), Tron ( TRX-USD ), Litecoin ( LTC-USD ) e Filecoin ( FIL-USD ) sono tutti scesi di oltre il 15%.
È stata una brutta settimana.
Ma c’è una luce alla fine di questo tunnel, e per capire perché, dobbiamo prima capire la situazione della Silicon Valley Bank.
La Silicon Valley Bank è ampiamente coinvolta nelle startup tecnologiche. Ha visto una rapida crescita dei depositi durante il boom tecnologico del 2020 e del ’21. E a causa delle normative messe in atto dopo il 2008, SVB ha dovuto sostenere tutti quei depositi con attività di alta qualità, che comprendono principalmente buoni del Tesoro statunitensi. Così, nel 2020 e nel ’21, SVB ha acquistato un mucchio di buoni del tesoro statunitensi con i depositi dei suoi clienti.
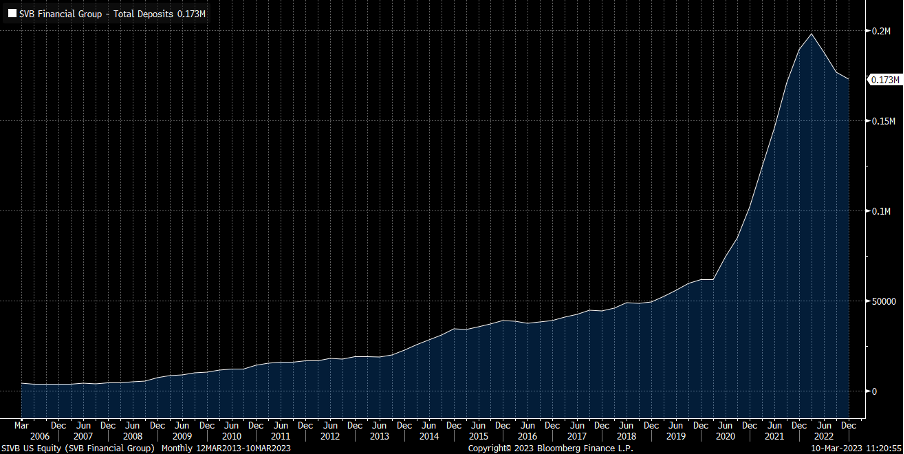
Dato il rapido ciclo di rialzi dei tassi da parte della Fed, da allora i titoli del Tesoro USA hanno perso valore significativo. Di conseguenza, SVB è rimasta seduta su enormi perdite non realizzate nel suo portafoglio obbligazionario. In circostanze operative tipiche in cui i depositi dei clienti continuano ad aumentare e SVB non ha bisogno di prelevare contanti, quelle perdite non realizzate sono gestibili perché SVB può semplicemente detenere i titoli del Tesoro fino alla scadenza e incassare senza riconoscere alcuna perdita reale.
Tuttavia, in circostanze operative stressanti in cui i depositi dei clienti diminuiscono e SVB ha bisogno di raccogliere liquidità, la banca è costretta a vendere tali obbligazioni e la perdita non realizzata diventa una perdita realizzata.
Questo è esattamente quello che è successo ieri alla SVB. Negli ultimi 12 mesi, i fondi di rischio per le startup tecnologiche si sono esauriti. I clienti di SVB non vedevano più molti flussi di cassa in entrata. In effetti, dalla porta arrivavano pochissimi soldi. Ma quelle startup gestivano ancora attività che richiedevano fondi per tenere le luci accese, quindi il flusso di cassa in uscita dai conti SVB era ancora molto alto.
Pochissimi cash in, tanti cash out – ovviamente, questa è una situazione insostenibile, quindi SVB è stata costretta a vendere il suo portafoglio obbligazionario per raccogliere i fondi necessari per tenere il passo.
Il risultato? La società ha subito una perdita multimiliardaria su quel portafoglio obbligazionario. Per recuperare tali perdite, SVB ha cercato di raccogliere capitali esterni tramite offerte di azioni. Non ha funzionato. Nessun capitale è venuto in soccorso. Quindi, il governo federale è intervenuto e ha preso il sopravvento.
Questo, in breve, è quello che è successo alla SVB la scorsa settimana.
Il crollo ha causato un grande crollo delle azioni e delle criptovalute perché ha riportato alla mente i ricordi del crollo di Lehman Brothers, che ha dato il via alla crisi finanziaria del 2008.
Mentre tutto potrebbe succedere, una ripetizione del 2008 sembra molto improbabile qui .
Naturalmente, SVB non è l’unica banca che ha acquistato un mucchio di titoli del Tesoro e ora è seduta su enormi perdite non realizzate nei suoi portafogli obbligazionari. Ogni banca lo ha fatto perché ogni banca ha visto un’enorme crescita dei depositi nel 2020/21 sulla scia dei pagamenti di stimolo COVID.
In questo senso, la maggior parte delle banche affronta lo stesso problema di fondo di SVB: hanno tutte enormi portafogli obbligazionari con enormi perdite non realizzate.
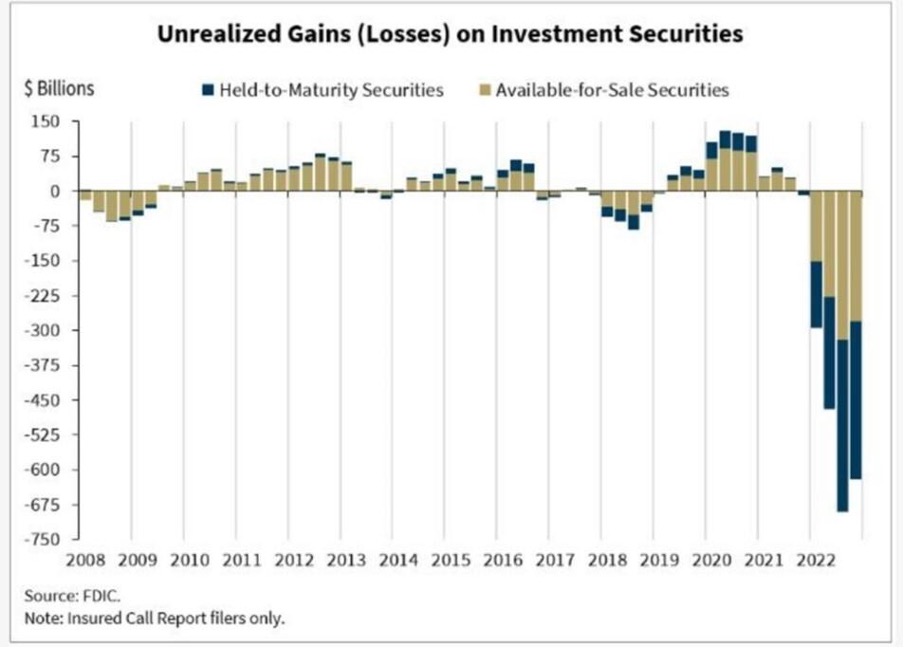
Tuttavia, SVB non è crollata a causa di un grande portafoglio obbligazionario che era sommerso. È crollato perché un massiccio prelievo nei depositi dei clienti ha costretto la banca a vendere quel portafoglio obbligazionario.
Ricorda, se le banche detengono questi portafogli obbligazionari fino alla scadenza, non vi è alcun impatto sul conto economico (P&L). Questi portafogli obbligazionari e le loro enormi perdite non realizzate diventano un problema solo se le banche sono costrette a “incassare” in anticipo.
E SVB è stata costretta a incassare in anticipo a causa della sua attenzione unica ed esclusiva sulla parte più sensibile ai tassi dell’economia: le startup tecnologiche in fase iniziale. Poiché sostanzialmente tutti i suoi clienti hanno visto i propri fondi prosciugarsi negli ultimi 12 mesi, SVB ha visto i suoi depositi iniziare a diminuire abbastanza rapidamente. Tuttavia, le esigenze di cassa di quei clienti non stavano diminuendo, lasciando l’azienda con un enorme squilibrio che doveva colmare.
Questo sembra essere un problema esclusivo di SVB. Questo è idiosincratico, non sistemico.
Le grandi banche – come JPMorgan ( JPM ), Bank of America ( BAC ), Wells Fargo ( WFC ) e Citi ( C ) – sono molto meglio capitalizzate con basi di clienti molto più diversificate. Anche le piccole banche peer di SVB hanno una clientela molto più diversificata. Ciò fa sembrare molto improbabile un crollo simile a SVB in altre banche.
La differenza tra questo fallimento e il 2008 è che allora tutto era intrecciato. Il crollo di Lehman ha colpito tutti perché tutti possedevano abbastanza Lehman che il suo crollo è stato sistematicamente destabilizzante.
Questo non è il caso qui.
Pertanto, riteniamo che quanto accaduto a SVB non sia foriero di un tracollo finanziario.
Crediamo, tuttavia, che il crollo della SVB sia un grande avvertimento per la Fed.
Abbiamo a lungo affermato che i cicli di rialzo dei tassi della Fed sono come i tori che corrono nei negozi di porcellana: entrambi continuano fino a quando qualcosa non si rompe.
Qualcosa si è rotto oggi.
E ciò che ha rotto SVB potrebbe potenzialmente distruggere altre banche – banche più grandi – se la Fed tiene il piede sul pedale del rialzo dei tassi.
Tutto questo parlare di un aumento di 50 punti base in due settimane dopo il secondo più grande crollo bancario nella storia degli Stati Uniti? Sì, questo deve finire.
E pensiamo che lo farà.
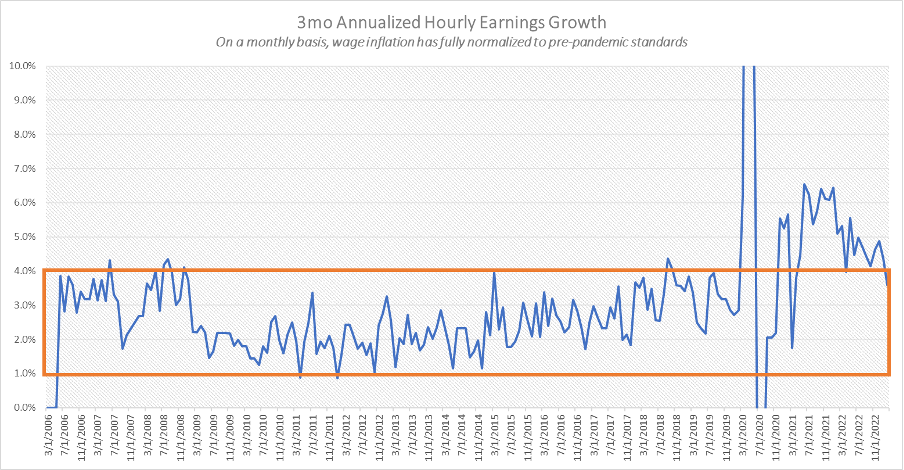
Il rapporto sull’occupazione di ieri ha sottolineato che probabilmente la parte più preoccupante e appiccicosa dell’inflazione – l’inflazione salariale – sta scendendo molto rapidamente e si è completamente normalizzata rispetto agli standard pre-pandemia.
La retribuzione oraria media è aumentata solo dello 0,24% su base mensile, rappresentando il più piccolo aumento mensile in questo ciclo. Inoltre, su base trimestrale annualizzata, la retribuzione oraria media è aumentata del 3,6%. Questo è compreso tra l’1% e il 4% che ha definito gli anni 2010.
L’inflazione salariale si è completamente normalizzata.
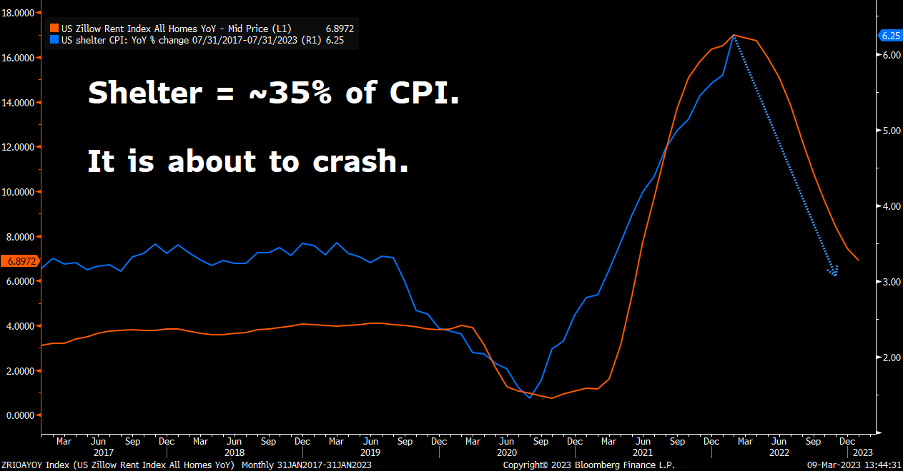
Nel frattempo, gli indicatori anticipatori delle componenti primarie dell’inflazione al consumo puntano tutti nettamente al ribasso.
L’inflazione dei rifugi è di circa il 35% del CPI. È in ritardo rispetto all’indice dei prezzi degli affitti di Zillow ( Z ) di circa sei-otto mesi. L’indice dei prezzi degli affitti sta crollando, quindi è probabile che l’inflazione dei rifugi sia destinata a crollare.
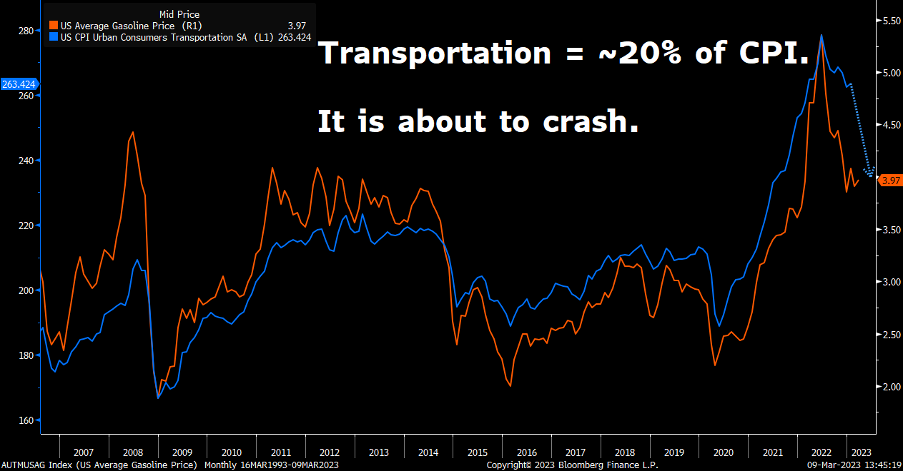
L’inflazione dei trasporti è di circa il 20% del CPI. È in ritardo sui prezzi del gas di circa un mese. I prezzi del gas sono ancora in calo, quindi sembra che l’inflazione dei trasporti sia destinata a crollare.
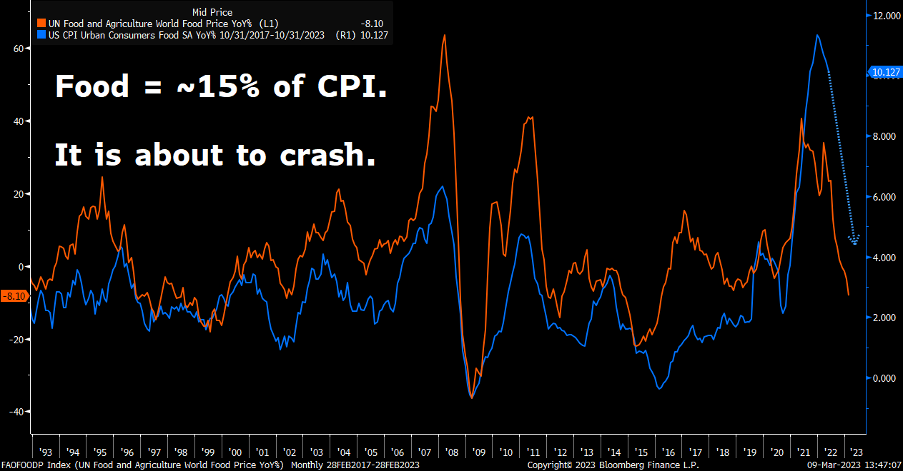
L’inflazione alimentare è circa il 15% del CPI. È in ritardo rispetto all’indice dei prezzi alimentari delle Nazioni Unite di circa otto mesi. Quell’indice sta crollando, quindi sembra che anche l’inflazione alimentare sia destinata a crollare.
L’inflazione dell’energia è circa il 10% del CPI. È in ritardo rispetto all’indice delle materie prime di Bloomberg di uno o due mesi. Quell’indice continua a crollare, il che significa che l’inflazione energetica farà lo stesso.
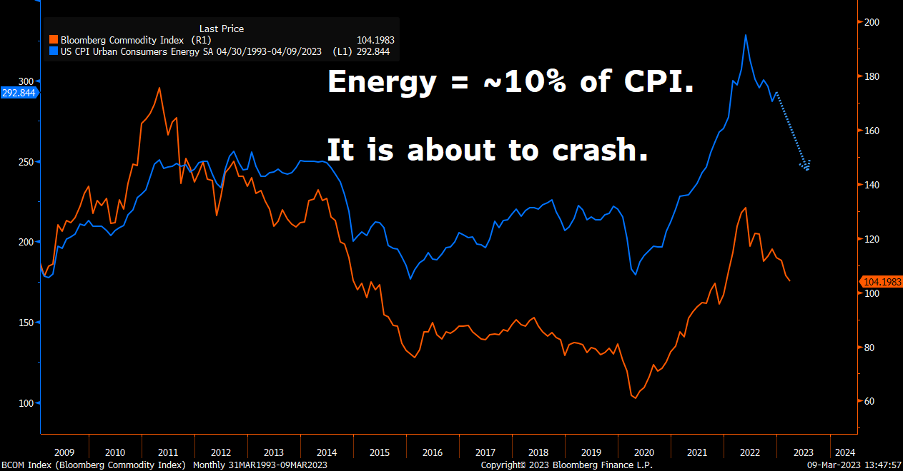
Ovunque si guardi oggi, tutti gli indicatori anticipatori dell’inflazione puntano nettamente al ribasso, suggerendo fortemente una disinflazione ampia e significativa dal 2% al 3% nei prossimi mesi.
Alla luce di tutte queste massicce tendenze disinflazionistiche, del recente crollo della SVB, della volatilità del mercato azionario e del fatto che la Bank of Canada ha appena schiacciato il pulsante di pausa nella sua campagna di rialzo dei tassi, riteniamo che sia molto probabile che la Fed esegua il suo tasso finale escursione in due settimane, e poi si ferma.
Il mercato obbligazionario è già avanti rispetto alla Fed su questo.
Il rendimento dei Treasury a 2 anni – che segue da vicino il tasso dei Fed Funds – è sceso di quasi 40 punti base negli ultimi due giorni, il suo più grande calo di due giorni dal 2008 e uno dei suoi più grandi cali di due giorni di sempre. Storicamente parlando, ogni volta che il 2 anni scende così tanto o più in un periodo di due giorni, la Fed è a settimane di distanza da una pausa o da tagli dei tassi.
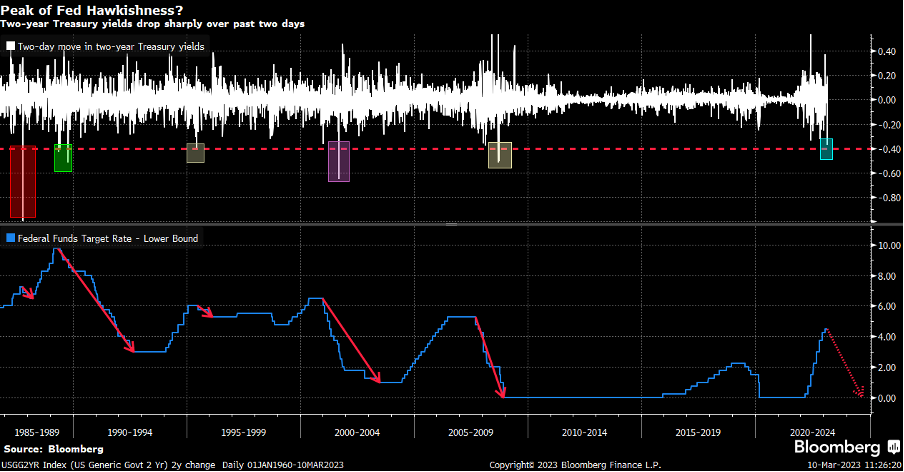
Nel quadro generale, quindi, gli eventi recenti accrescono le prospettive di una pausa della Fed entro l’estate.
Questa è la luce alla fine di questo tunnel.
Vi abbiamo già mostrato come le pause della Fed siano rialziste per le criptovalute. L’ultima volta che la Fed ha messo in pausa la sua campagna di rialzo dei tassi, all’inizio del 2019, ha dato il via a un massiccio ciclo pluriennale di boom delle criptovalute.
Se, in effetti, gli eventi della scorsa settimana aumentano le probabilità di ottenere una pausa della Fed entro l’estate, allora potresti facilmente interpretare il crollo dell’SVB come ribassista a breve termine ma rialzista a medio e lungo termine. Quel crollo potrebbe aiutare a materializzare il più forte potenziale catalizzatore al rialzo per i mercati delle criptovalute.
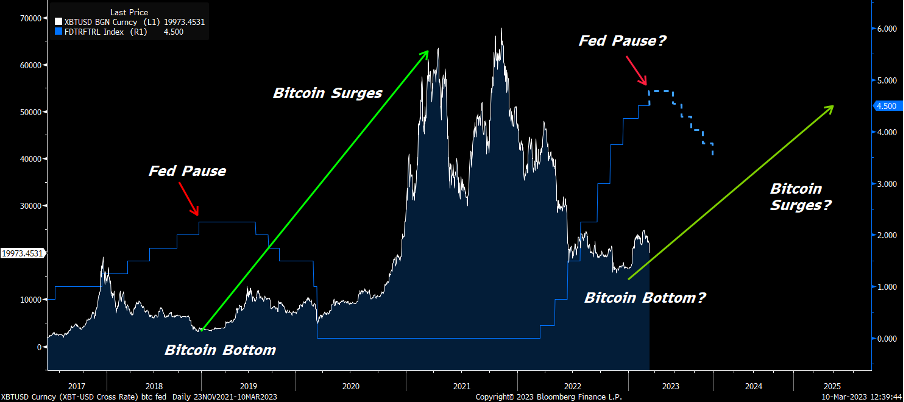
Pensiamo che il mercato possa saperlo.
Sebbene le criptovalute siano diminuite questa settimana, in realtà sono diminuite molto meno di quanto ci aspettavamo dopo aver appreso la notizia dei problemi di SVB.
Bitcoin è ancora scambiato al di sopra della sua media mobile di 200 giorni e al di sopra della sua linea di supporto del trend rialzista del 2023. Se si trattasse di una svendita davvero guidata dal panico, BTC avrebbe abbassato quei livelli in fretta. Il fatto che BTC li tenga è molto positivo.
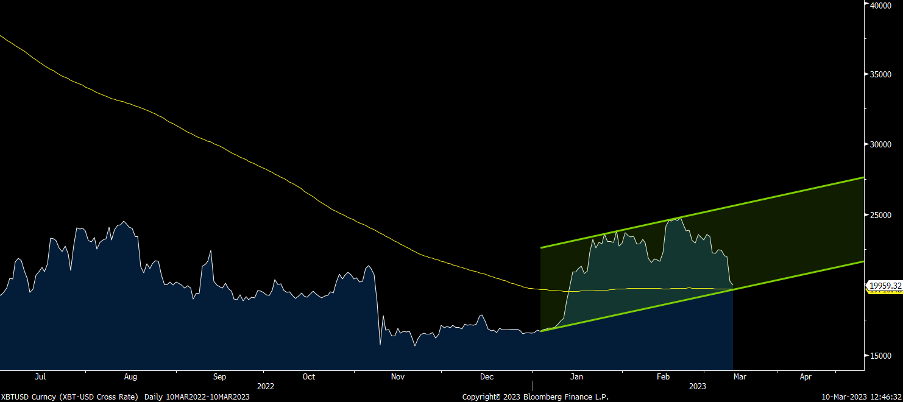
Nel complesso, prevediamo una maggiore volatilità a breve termine nei mercati delle criptovalute, poiché gli investitori aspettano formicolio che altre “scarpe cadano” sulla scia del crollo di SVB.
Tuttavia, non pensiamo che cadranno altre scarpe, e più a lungo andremo senza altri incidenti, più investitori inizieranno ad accumularsi in questo rally.
E se i rapporti sull’inflazione della prossima settimana saranno più deboli del previsto e la Fed andrà solo a 25 punti base nella sua riunione di fine marzo – che a questo punto sembra un blocco – ciò rafforzerà anche i mercati delle criptovalute.
Net-net, è stata una brutta settimana ed è stato un mese piuttosto difficile. Ma le criptovalute sono ancora fortemente in rialzo durante l’anno e i fondamentali continuano a supportare prezzi crittografici più elevati per tutto il 2023.
Dobbiamo solo superare prima questa turbolenza a breve termine.